Km-elszámolás 2026: 15 Ft/km normaköltség, kiküldetési rendelvény, munkába járás
· 4 perc olvasás
Mennyi az általános személygépkocsi-normaköltség 2026-ban, hogyan számolod el a saját autó üzleti használatát kiküldetési rendelvénnyel vagy útnyilvántartással, és mennyi jár a munkába járásért – példával, jogszabályhelyekkel.
2026-ban az általános személygépkocsi-normaköltség 15 Ft/km. Ha a saját autóddal a cég ügyében utazol, kiküldetési rendelvénnyel igazolás nélkül kilométerenként a fogyasztási norma szerinti üzemanyag a NAV havi árán, plusz 15 Ft térítés adható – ez nem számít bevételnek. Munkába járásért legfeljebb 30 Ft/km fizethető adómentesen.
Ez az írás tájékoztató, nem adótanácsadás: a NAV 2026-os információs füzetein és a hatályos jogszabályokon alapul (2026. november 14-i állapot). Az elszámolás módját mindig egyeztesd a könyvelőddel.
A számok egy helyen
| Tétel | Mérték | Jogszabály |
|---|---|---|
| Általános személygépkocsi-normaköltség | 15 Ft/km | Szja tv. 3. sz. melléklet IV. 3. pont |
| Kiküldetési rendelvény, igazolás nélkül | km × norma × NAV-ár + 15 Ft/km | Szja tv. 3. sz. melléklet II. 6. pont |
| Munkába járás saját autóval | legfeljebb 30 Ft/km adómentes | Szja tv. 25. § (2) b) |
| Egyéni vállalkozó, útnyilvántartás nélkül | havi 500 km átalány | Szja tv. 11. sz. melléklet III. 11. pont |
Mire való a 15 Ft/km?
A normaköltség a saját személyautó fenntartására, javítására és felújítására vonatkozik: ezeket nem kell számlával igazolnod, helyettük kilométerenként 15 Ft számolható el. Az üzemanyag külön tétel, azt a fogyasztási norma és a NAV havi ára szerint számolod. A normaköltséget a teljes adóévre választod (Szja tv. 3. sz. melléklet IV. 3. és 7. pont), és tehergépjárműre nem alkalmazható (NAV 08. füzet).
Saját autó a cég ügyében: rendelvény vagy útnyilvántartás?
A NAV szerint a saját autó hivatalos, üzleti használatáért kétféleképpen kaphatsz költségtérítést:
- Kiküldetési rendelvény alapján: ha a térítés nem több az igazolás nélkül elszámolható mértéknél (km × norma × NAV-ár + 15 Ft/km), azt nem kell bevételként figyelembe venni, és cégautóadó sem keletkezik. Rendelvény nemcsak munkaviszonyban, hanem például megbízási, tagi vagy vezető tisztségviselői jogviszonyban is kiállítható. A kedvező szabály csak saját (vagy közeli hozzátartozó tulajdonában álló) autóra vonatkozik.
- Útnyilvántartás alapján: a térítés adóköteles bevétel, amellyel szemben az üzleti utak költsége elszámolható. A NAV szerint ez akkor jellemző, ha valaki rendszeresen használja a saját autóját hivatalos célra – ilyenkor cégautóadót is kell fizetni.
Az a futás, amit kiküldetési rendelvénnyel már elszámoltál, nem számít üzleti útnak a kötelezően vezetett útnyilvántartásban – egy utat nem lehet kétszer elszámolni (NAV 31. füzet).
Számolási példa: kiküldetési rendelvény
Egy 1600 cm³-es benzines saját autóval novemberben 200 km-t teszel meg a cég ügyében:
- Üzemanyag: 200 km × 9,5 liter/100 km = 19 liter × 639 Ft (NAV, 2026. november) = 12 141 Ft.
- Normaköltség: 200 km × 15 Ft = 3 000 Ft.
- Igazolás nélkül adható, adómentes térítés: 15 141 Ft.
Ha a cég ennél többet fizet, a különbözet adóköteles jövedelem.
Munkába járás
A lakóhely és a munkahely közötti utazásért legfeljebb 30 Ft/km fizethető adómentesen, a közforgalmú úton mért oda-vissza távolság alapján (Szja tv. 25. § (2) b)). Emellett más költség, például üzemanyag, nem számolható el – és a munkába járás nem hivatali, üzleti utazás, tehát nem kerül az útnyilvántartásba üzleti útként (NAV 08. füzet).
Mi kell az elszámoláshoz?
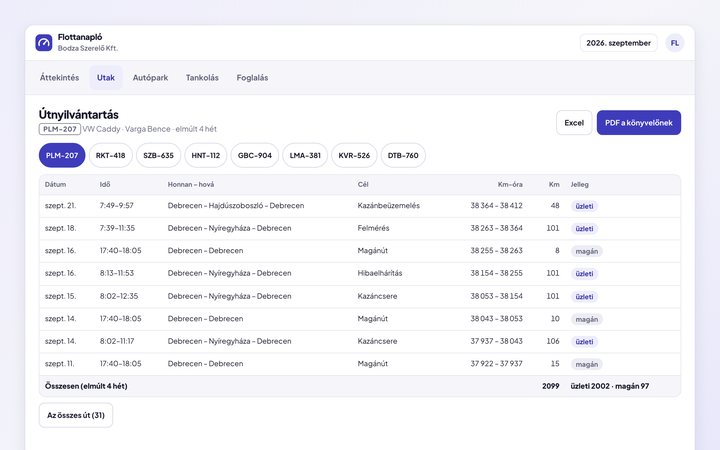
Útnyilvántartásnál autónként minden üzleti út dátuma, célja, a felkeresett partner és a megtett kilométer, valamint az év eleji és év végi km-óraállás. A kötelező tartalmat és egy letölthető Excel-mintát az útnyilvántartásról szóló írásunkban találod. Egyéni vállalkozóként útnyilvántartás helyett havi 500 km átalányt is választhatsz.
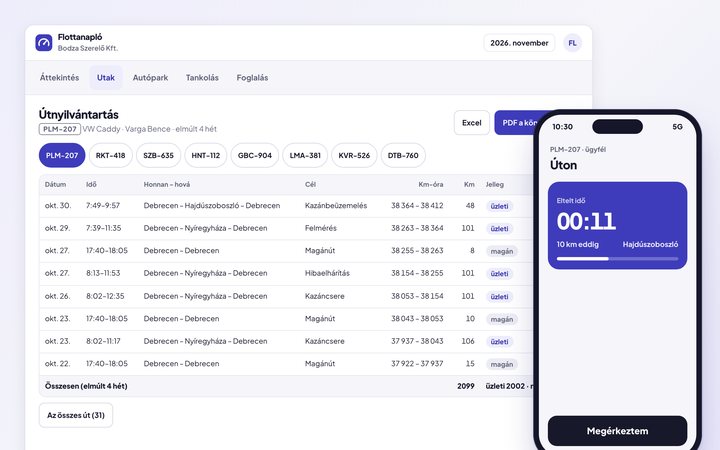
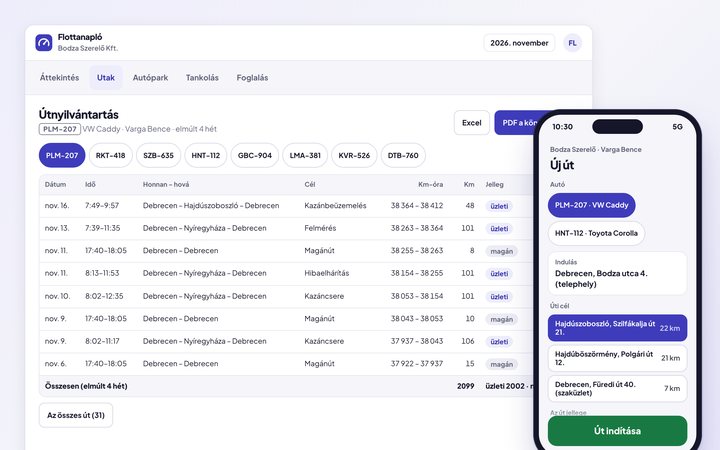
Ha több autó és sofőr adatát kell havonta összeszedni, a Flottanapló elektronikus menetlevél segít: a sofőr a telefonján rögzíti az utat, a könyvelő a hónap végén kész, autónkénti útnyilvántartást kap.
Gyakori kérdések
- Mennyi az általános személygépkocsi-normaköltség 2026-ban?
- 15 Ft/km. A saját személyautó fenntartására, javítására és felújítására számolható el számla nélkül, az üzemanyagon felül.
- Mennyi km-pénz adható adómentesen 2026-ban?
- Kiküldetési rendelvénnyel a fogyasztási norma szerinti üzemanyag a NAV havi árán, plusz 15 Ft/km. Egy 1,6-os benzines autónál 2026 novemberében ez kb. 75,7 Ft/km.
- Mennyi a munkába járás költségtérítése saját autóval?
- Legfeljebb 30 Ft/km adómentes, a lakóhely és a munkahely közötti oda-vissza távolság alapján. Mellette üzemanyag nem számolható el.
- Kell cégautóadót fizetni, ha kiküldetési rendelvénnyel számolok el?
- A NAV szerint nem: rendelvény alapján, az igazolás nélkül elszámolható mértékig nem keletkezik cégautóadó. Útnyilvántartás alapján fizetett térítésnél viszont igen.
- Teherautóra is elszámolható a 15 Ft/km?
- Nem: az általános személygépkocsi-normaköltség csak személyautóra vonatkozik, tehergépjárműre a NAV szerint nem alkalmazható.
Források
- 1995. évi CXVII. törvény (Szja tv.): 25. § (2) b), 3. számú melléklet II. 6., IV. 3. és IV. 7. pont, 11. számú melléklet III. 11. pont – lekérve: 2026. november 14.
- NAV 08. információs füzet: A gépjárművek üzemeltetésével kapcsolatos költségek elszámolása (2026. január 30.) és 31. füzet: Cégautóadó és az ahhoz kapcsolódó szja-szabályok (2026. január 22.) – lekérve: 2026. november 14.
- NAV: 2026-ban alkalmazható üzemanyagárak – lekérve: 2026. november 14.
Hasznos volt? Küldd tovább annak, akinek segíthet.