500 km-es átalány egyéni vállalkozóknak 2026: mennyit számolhatsz el útnyilvántartás nélkül?
· 4 perc olvasás
Az egyéni vállalkozó útnyilvántartás helyett havi 500 km-t is elszámolhat. Mikor éri meg, mit számolhatsz el mellette, mire figyelj – 2026-os számolási példával és jogszabályhelyekkel.
Az egyéni vállalkozó útnyilvántartás vezetése nélkül is elszámolhat havi 500 km-t a saját személyautója használata címén, az autói számától függetlenül, a teljes adóévre. Ilyenkor az üzemanyag a fogyasztási norma és a NAV havi ára szerint, a fenntartás pedig kizárólag 15 Ft/km normaköltséggel számolható el, cégautóadót viszont nem kell fizetni (Szja tv. 11. sz. melléklet III. 11. pont). Egy 1,6-os benzines autónál ez 2026 novemberében havonta kb. 37 900 Ft költség.
Ez az írás tájékoztató, nem adótanácsadás: a hatályos jogszabályokon és a NAV 2026-os információs füzetein alapul (2026. november 14-i állapot). Hogy nálad melyik módszer a kedvezőbb, azt a könyvelőddel döntsd el.
Kinek szól?
Az egyéni vállalkozónak, aki tételes költségelszámolással (vállalkozói személyi jövedelemadó szerint) adózik, és az autóját a vállalkozásában is használja. Mezőgazdasági őstermelőre ugyanez a szabály vonatkozik (Szja tv. 3. sz. melléklet IV. 8. pont).
Az átalányadózónak és a katás vállalkozónak nincs tételes költségelszámolása – a NAV szerint az ő autójukra ezért a cégautóadó sem vonatkozik –, így náluk az 500 km-es átalány sem jön szóba.
Mit lehet elszámolni?
- Üzemanyag: 500 km × a fogyasztási norma × a NAV adott havi üzemanyagára.
- Fenntartás, javítás: kizárólag az általános személygépkocsi-normaköltség, 15 Ft/km – havonta 7 500 Ft (Szja tv. 11. sz. melléklet III. 6. pont).
- Útnyilvántartás nem kell, és cégautóadót sem kell fizetni (NAV 08. és 31. füzet).
Az átalány havonta 500 km, akárhány autót használsz: két autóval sem lesz 1000 km. A választás a teljes adóévre szól (ha év közben kezdted a vállalkozást, a tevékenység teljes időtartamára), év közben nem lehet visszatérni a tételes útnyilvántartásra. A NAV füzete a saját tulajdonú személyautó használatáról beszél – lízingelt vagy bérelt autónál kérdezd meg a könyvelődet.
Számolási példa 2026 novemberére
1600 cm³-es benzines autó, a NAV novemberi ára 639 Ft/liter:
- Üzemanyag: 500 km × 9,5 liter/100 km = 47,5 liter × 639 Ft = 30 353 Ft.
- Normaköltség: 500 km × 15 Ft = 7 500 Ft.
- Havonta elszámolható: 37 853 Ft.
Dízel autónál (1501–2000 cm³, 6,7 liter/100 km, 712 Ft/l): 33,5 liter × 712 Ft = 23 852 Ft + 7 500 Ft = 31 352 Ft. Az összeg havonta változik, mert a NAV-ár is változik.
Mikor éri meg – és mikor nem?
- Megéri, ha az autót keveset használod a vállalkozásban, és nem akarsz minden útról nyilvántartást vezetni: az 500 km-hez nem kell bizonyítanod, hová mentél.
- Nem éri meg, ha havonta jóval több üzleti utad van: tételes útnyilvántartással minden igazolt üzleti kilométer elszámolható – de akkor cégautóadót is fizetsz, és az útnyilvántartásnak hiánytalannak kell lennie.
A két út közötti különbség autónként és évenként más. Érdemes a könyvelőddel kiszámolni egy átlagos hónapodra, mielőtt az év elején döntesz.
Ha mégis útnyilvántartást vezetnél
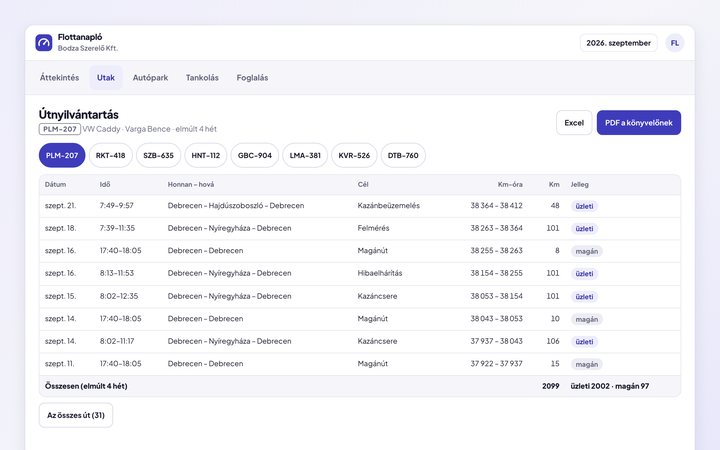
A tételes elszámoláshoz autónként minden üzleti út dátuma, célja, a felkeresett partner és a megtett kilométer kell, az év eleji és év végi km-óraállással. A teljes listát és egy letölthető Excel-mintát az útnyilvántartásról szóló írásunkban találod; a 15 Ft/km és a kiküldetési rendelvény szabályai a km-elszámolás 2026 írásban vannak.
Ha az útnyilvántartást nem papíron vagy Excelben vezetnéd, a Flottanapló elektronikus menetlevél a telefonon rögzített utakból a hónap végén kész nyilvántartást készít a könyvelődnek.
Gyakori kérdések
- Mennyi az 500 km elszámolása 2026-ban?
- Az üzemanyag a fogyasztási norma és a NAV havi ára szerint, plusz 15 Ft/km normaköltség. Egy 1,6-os benzines autónál 2026 novemberében ez kb. 37 900 Ft havonta.
- Kell útnyilvántartás az 500 km-es átalányhoz?
- Nem: épp ez a lényege. Az egyéni vállalkozó útnyilvántartás helyett számolhatja el a havi 500 km-t.
- Két autóval 1000 km jár?
- Nem: a havi 500 km az autók számától független.
- Kell cégautóadót fizetni az 500 km-es átalány mellett?
- A NAV szerint nem: ilyenkor nincs tételes költségelszámolás, ezért cégautóadó sem keletkezik.
- Átalányadózóként is elszámolhatom az 500 km-t?
- Nem: az átalányadózónak nincs tételes költségelszámolása, a költségeit az átalány fedezi.
- Év közben válthatok?
- Nem: az 500 km-es átalányt a teljes adóévre – év közben indult vállalkozásnál a tevékenység teljes időtartamára – lehet választani.
Források
- 1995. évi CXVII. törvény (Szja tv.): 11. számú melléklet III. 6., III. 9. és III. 11. pont, 3. számú melléklet IV. 3. és IV. 8. pont – lekérve: 2026. november 14.
- NAV 08. információs füzet: A gépjárművek üzemeltetésével kapcsolatos költségek elszámolása (2026. január 30.) és 31. füzet: Cégautóadó és az ahhoz kapcsolódó szja-szabályok (2026. január 22.) – lekérve: 2026. november 14.
- 60/1992. (IV. 1.) Korm. rendelet és NAV: 2026-ban alkalmazható üzemanyagárak – lekérve: 2026. november 14.
Hasznos volt? Küldd tovább annak, akinek segíthet.